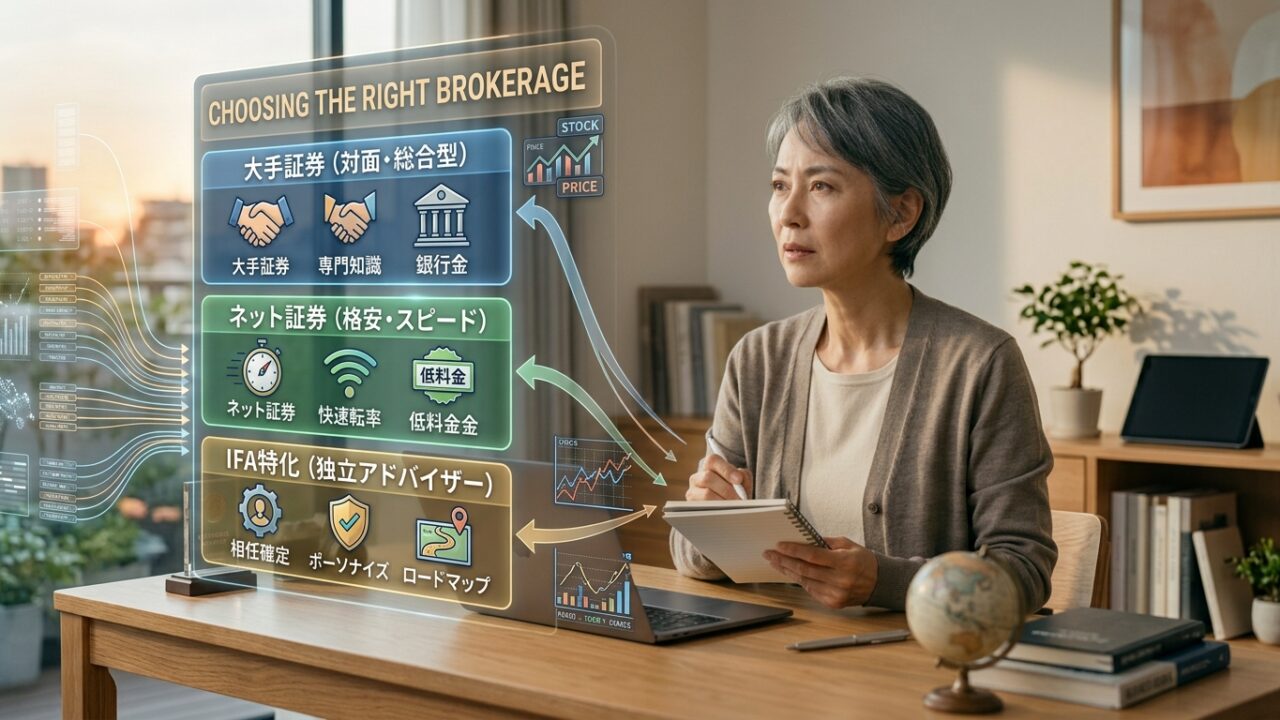
40代・50代の証券会社選び|NISAで比較したい7つのポイント
シルスプのブログへようこそ
「NISAを始めたいけれど、どの証券会社を選べばいいの?」
「SBI証券と楽天証券、どちらがよいの?」
「ネット証券は便利そうだけれど、50代からでも使える?」
NISAを始めようとすると、このような疑問が出てくるかもしれません。
証券会社を検索すると、
- おすすめランキング
- 初心者向けTOP5
- 人気のネット証券
- NISAにおすすめの証券会社
など、たくさんの情報が見つかります。
しかし、証券会社選びは、「一番人気の会社を選べばよい」というものではありません。
大切なのは、自分がどのような投資をしたいのかを考え、その目的に合った証券会社を選ぶことです。
この記事では、40代・50代からNISAを始める方を想定し、次の内容を整理します。
- 証券会社を選ぶ7つのポイント
- SBI証券・楽天証券・マネックス証券の特徴
- NISAで確認したい手数料
- 投資信託・国内株・米国株の取り扱い
- クレカ積立とポイントサービス
- アプリやWebサイトの使いやすさ
- 40代・50代が特に確認したいこと
特定の証券会社を「一番おすすめ」と断定するのではなく、自分に合う会社を選ぶための比較材料としてご利用ください。
※この記事の手数料・サービス内容は、2026年9月時点で各社公式サイトを確認した内容をもとに整理しています。制度、手数料、ポイント還元率、取扱商品などは変更される場合があります。口座開設や取引の前には、必ず各社公式サイトで最新情報をご確認ください。
NISAと証券会社の関係
まず知っておきたいのは、NISAは証券会社の商品ではなく、税制上の制度だということです。
NISAを利用すると、一定の条件のもとで、投資によって得られた利益が非課税になります。
2024年からのNISAには、次の2つの投資枠があります。
- つみたて投資枠
- 成長投資枠
年間投資枠は次のとおりです。
非課税保有限度額は、総額1,800万円です。
ただし、どの金融機関でも、同じ商品を同じ条件で購入できるわけではありません。
そのため、NISAを始めるときには、証券会社選びが重要になります。
証券会社を比較する7つのポイント
証券会社を比較するときは、次の7項目を確認してみましょう。
- NISAで何を購入できるか
- 手数料はいくらか
- 投資信託の品ぞろえは十分か
- 国内株・米国株を取引できるか
- クレカ積立やポイントを利用するか
- アプリやWebサイトが使いやすいか
- サポート体制が整っているか
この7つを比較すると、自分にはどの証券会社が合っているのかが見えやすくなります。
主要ネット証券3社を比較
今回は、NISAを始める方が比較対象にしやすい次の3社を取り上げます。
- SBI証券
- 楽天証券
- マネックス証券
3社の比較表
※手数料、対象商品、ポイント還元率、利用条件は商品・取引方法・カードの種類などによって異なります。
必ず各社公式サイトで最新情報をご確認ください。
SBI証券は、NISAの投資信託や国内株式、米国株式・海外ETFなどを取り扱っています。
公式情報では、対象となるNISA取引の手数料無料を案内していますが、商品や取引条件による注意事項があります。
楽天証券は、NISAの国内株式、米国株式、海外ETF、投資信託などの取引手数料無料を案内しています。
ただし、為替スプレッドなど、売買手数料とは別に確認したい費用があります。
マネックス証券は、NISAに対応し、投資信託のクレカ積立ではdカードやマネックスカードなどを利用できます。
クレカ積立の条件やポイント還元率は、カードの種類や利用状況によって異なります。
ここから、それぞれの特徴を見ていきます。
SBI証券|選択肢を広く持ちたい人
SBI証券は、NISAで投資信託、国内株式、米国株式、海外ETFなどを取り扱っています。
比較するときのポイントは、次のとおりです。
- 投資商品の選択肢を広く持ちたい
- 国内株にも投資したい
- 米国株にも興味がある
- NISAを長期的に利用したい
- ポイントサービスも活用したい
このような方は、比較候補に入れてみるとよいでしょう。
一方で、商品やサービスの選択肢が多いことは、初心者にとって迷いやすさにつながる可能性もあります。
40代・50代から投資を始めるなら、商品数の多さだけで判断せず、自分が実際に使う商品や機能があるかを確認しましょう。
楽天証券|楽天サービスを利用している人
楽天証券も、NISAに対応しています。
比較するときのポイントは、次のとおりです。
- 楽天市場などのサービスを普段から利用している
- 投資信託を積み立てたい
- 国内株にも投資したい
- 楽天ポイントを活用したい
- スマートフォンで資産を管理したい
楽天証券では、NISAの国内株式、米国株式、海外ETF、投資信託などの取引手数料無料が案内されています。rakuten-sec
ただし、「楽天ポイントが貯まるから」という理由だけで証券会社を決める必要はありません。
ポイントよりも、先に次の項目を確認しましょう。
- 投資したい商品があるか
- 手数料やその他のコストはどうか
- アプリやWebサイトを操作しやすいか
- ポイントを無理なく使えるか
マネックス証券|クレカ積立や米国株を比較したい人
マネックス証券もNISAに対応しています。
比較するときのポイントは、次のとおりです。
- 投資信託を積み立てたい
- クレカ積立を活用したい
- dポイントなどを利用している
- 米国株にも興味がある
- SBI証券・楽天証券とは異なる選択肢も比較したい
マネックス証券では、dカードやマネックスカードなどによる投資信託のクレカ積立が案内されています。
クレカ積立は月10万円までとされていますが、対象カードや還元率などの条件は公式情報で確認が必要です。info.monex.co
ポイント還元率は、カードの種類や利用条件によって変わります。
そのため、最大○%という数字だけで判断しないことが大切です。
カードの年会費、対象となる取引、月間利用条件、ポイントの有効期限なども確認しましょう。
3社の違いを整理する
ここまでの内容を、「どのような人が比較するとよいか」という視点で整理します。
これは、SBI証券が一番、楽天証券が一番という意味ではありません。
投資する商品や、普段利用しているサービスによって、比較するポイントが変わるからです。
40代・50代は手数料だけで決めない
証券会社を比較するとき、「手数料が無料だから、ここでよい」と考えてしまいがちです。
しかし、長期投資では、手数料以外にも確認したいことがあります。
- 投資したい商品があるか
- 積立設定が簡単か
- 資産状況を確認しやすいか
- アプリを操作しやすいか
- 問い合わせ先がわかりやすいか
- ポイントを無理なく利用できるか
- 長期間使い続けられそうか
特に40代・50代から始める場合は、長く続けられるかを考えてみましょう。
商品数の多さが初心者向きとは限らない
証券会社を比較すると、「取扱商品数○○本!」という数字を見かけることがあります。
選択肢が多いことはメリットです。
しかし、初心者にとっては、選択肢の多さが迷いにつながる場合もあります。
たとえば、全世界株式に連動する投資信託を積み立てたいと決めているなら、何千本もの商品を扱っていることより、「自分が選びたい商品を取り扱っているか」のほうが重要です。
商品数の多さではなく、自分の目的に合った商品を見つけやすいかという視点で比較しましょう。
投資信託を積み立てる場合の確認項目
40代・50代からNISAを始める方の中には、毎月一定額を投資信託に積み立てたいという方も多いでしょう。
その場合は、次の項目を確認します。
1.つみたて投資枠に対応しているか
購入したい投資信託が、つみたて投資枠の対象かを確認します。
2.購入したい投資信託があるか
「低コストのインデックス投資信託」など、自分の方針に合う商品があるかを確認します。
3.積立設定が簡単か
毎月の金額や買付日を設定しやすいか確認します。
4.クレカ積立を利用するか
クレジットカードで積み立てる場合は、対応カード、積立上限、対象商品、ポイント条件を確認します。
5.ポイントを利用するメリットがあるか
ポイントを貯めるために、不要なカードやサービスを契約していないか確認します。
ポイントは便利な仕組みですが、投資の目的より優先しないことが大切です。
高配当株を買う人は成長投資枠も確認
NISAで個別株に投資したい場合は、成長投資枠について確認しましょう。
成長投資枠では、国内株式や外国株式、一定の投資信託などが対象になります。
ただし、NISAだから安全というわけではありません。
個別株は、価格が大きく変動する可能性があります。
高配当株にも、次のようなリスクがあります。
- 減配
- 無配
- 株価下落
- 業績悪化
- 特定企業や業種への集中
NISAの非課税メリットと、投資そのもののリスクは分けて考えましょう。
証券会社を選ぶ前に投資スタイルを決める
ここが、証券会社選びで最も重要なポイントです
証券会社から選ぶのではなく、「自分の投資方法を先に決める」という順番で考えてみましょう。
Aさん|投資信託を毎月積み立てたい
必要なのは、次の機能です。
- 投資信託の品ぞろえ
- つみたて投資枠への対応
- 積立設定のしやすさ
- 保有コストの確認しやすさ
Bさん|日本の高配当株を買いたい
必要なのは、次の機能です。
- 国内株の取引
- 成長投資枠への対応
- 株式情報の見やすさ
- 注文画面の使いやすさ
Cさん|クレカ積立を利用したい
必要なのは、次の情報です。
- 対応カード
- ポイント還元率
- 積立上限
- ポイントの利用条件
- カード年会費
Dさん|投資信託と米国株の両方を検討したい
必要なのは、次の機能です。
- 投資信託の品ぞろえ
- 米国株の取扱い
- 為替や取引にかかるコスト
- 外国株の情報提供
- 資産管理のしやすさ
このように、
何をしたいか
↓
必要な機能
↓
証券会社
という順番で考えると、選びやすくなります。
40代・50代の証券会社選びチェックリスト
口座開設前に、次の項目を確認してみましょう。
□ NISAを利用できる
□ つみたて投資枠で購入したい商品がある
□ 成長投資枠で購入したい商品がある
□ 国内株を取引できる
□ 米国株を取引する予定がある
□ 投資信託の積立がしやすい
□ 手数料を確認した
□ 信託報酬など商品コストを確認した
□ クレカ積立を利用するか決めた
□ ポイントサービスの条件を確認した
□ アプリやWebサイトが使いやすそう
□ 問い合わせ方法を確認した
□ 長く使えそう
すべてにチェックを付ける必要はありません。
自分に必要な項目を優先することが大切です。
証券会社は一度決めたら変えられない?
ここも気になるところです。
NISA口座を開設できる金融機関は、1人につき一つです。
ただし、金融機関を変更することは可能です。
金融機関の変更には、年単位での手続きや、変更前後の口座での取引状況などに関するルールがあります。
そのため、「一度決めたら、一生変えられない」というわけではありません。
一方で、手続きやタイミングの確認は必要です。
「とりあえず口座を作る」のではなく、ある程度比較してから決めるほうが安心でしょう。
証券会社選びで避けたい3つの行動
1.人気ランキングだけで決める
ランキングは、作成者の基準によって変わります。
そのランキングで人気があっても、自分にとって使いやすいとは限りません。
ランキングは候補を探す入口として利用し、公式サイトで条件を確認しましょう。
2.ポイント還元だけで決める
ポイントは魅力的ですが、「ポイントをもらうために投資する」のは本末転倒です。
投資したい商品、手数料、使いやすさを先に確認しましょう。
3.「手数料無料」だけを見る
NISAの取引手数料が無料でも、投資信託には信託報酬などの保有コストがかかる場合があります。
また、米国株では為替スプレッドや現地費用など、別のコストが発生することがあります。
手数料無料 = すべてのコストがゼロ
ではありません。
購入する商品や取引方法ごとに、必要な費用を確認しましょう。
銀行とネット証券の違いも確認する
証券会社を選ぶ前に、そもそも銀行とネット証券はどう違うの?
と思った方は、関連記事の「銀行の窓口には行くな?|40代・50代が投資で失敗しないための金融機関の選び方」も参考にしてください。

銀行を一律に否定するのではなく、
金融機関から勧められた商品をそのまま購入せず、自分で比較して選ぶという考え方について整理しています。
40代・50代の投資全体を整理する
証券会社を決めることは、投資のスタート地点にすぎません。
本当に大切なのは、次の項目を自分の生活に合わせて考えることです。
- 生活防衛資金
- 投資に回すお金
- NISA
- 積立投資
- 高配当株
- 老後資金
- 投資期間
- 価格変動への耐性
「どの証券会社を選ぶか」だけでなく、そもそも、どのような投資をするのかから整理したい方は、「40代・50代からのシンプル投資」もあわせてご覧ください。
まとめ|一番ではなく自分に合う証券会社を選ぶ
40代・50代からNISAを始めるとき、証券会社選びで迷うのは当然です。
しかし、「一番人気の証券会社を選ばなければならない」わけではありません。
比較したいポイントは、次のとおりです。
- NISAで購入できる商品
- 手数料
- 投資信託の品ぞろえ
- 国内株・米国株の取扱い
- クレカ積立
- ポイントサービス
- アプリやWebサイトの使いやすさ
- サポート体制
今回紹介したSBI証券、楽天証券、マネックス証券にも、それぞれ異なる特徴があります。
だからこそ、証券会社を選ぶ前に、自分がどのような投資をしたいのかを決めましょう。
そのうえで、自分の投資方法に合う証券会社を比較するのがおすすめです。
投資は、誰かが決めた「正解」をそのまま選ぶものではありません。
自分の生活や目的に合わせて、「これなら長く続けられそう」と思える方法を探していきましょう。
※証券会社の手数料、サービス、ポイント制度、取扱商品などは変更される場合があります。口座開設や取引を行う際は、必ず各社公式サイトで最新情報をご確認ください。この記事は一般的な情報提供を目的としたもので、特定の金融機関や金融商品を推奨するものではありません。
では、またね~