『敗者のゲーム』に学ぶ|投資で頑張りすぎない40代・50代の資産形成
シルスプのブログにようこそ
「この銘柄、今週10%も上がっている」
「AI関連株が急騰している。今のうちに買ったほうがいいかも」
「そろそろ暴落しそうだから、いったん売るべき?」
投資を始めると、毎日のように情報が入ってきます。
40代・50代になると、仕事では長年の経験があります。
- 情報を集める。
- 問題を分析する。
- 仮説を立てる。
- 行動する。
- 結果を確認し、改善する。
このような方法で成果を上げてきた人も多いでしょう。
ところが、投資では、仕事で有効だった行動が、そのまま成果につながるとは限りません。
むしろ、
- もっと調べる
- もっと予測する
- もっと早く売買する
- もっと頻繁に改善する
と頑張りすぎることで、投資を難しくしてしまうことがあります。
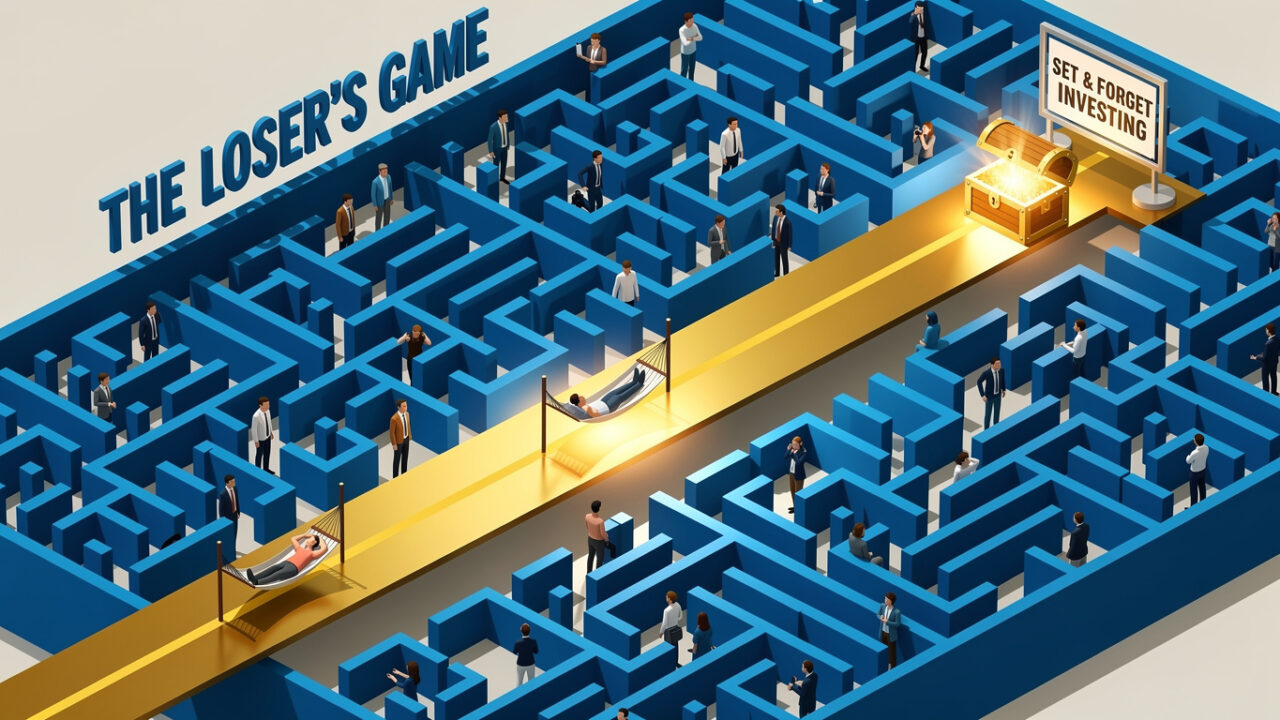
この違いを考えるきっかけになるのが、チャールズ・エリスの著書『敗者のゲーム』です。
この記事では、同書の考え方を、40代・50代の働く世代の視点から整理します。
テーマは、「何を買うか」ではありません。
「投資で、何をしないほうがよいのか。」という点です。
※この記事は『敗者のゲーム』の考え方を紹介するもので、特定の金融商品や投資方法を推奨するものではありません。
投資には元本割れの可能性があります。
『敗者のゲーム』とは?
『敗者のゲーム』でよく知られているのが、テニスのたとえです。
プロ同士の試合では、強いサーブや鋭いショットなど、選手の技術によってポイントを奪う場面が多くなります。
一方、アマチュア同士の試合では、次のようなミスによってポイントが決まることがあります。
- ダブルフォルト
- ネット
- アウト
- 無理なショット
- 返球ミス
つまり、相手からポイントを奪うことより、自分のミスを減らすことが結果を左右しやすいということです。
エリスは、この違いを投資にも重ねています。
投資では、市場を出し抜くような行動を探すだけでなく、次のような大きなミスを避けることが重要になります。
- 無理なリスクを取る
- 短期の値動きで売買を繰り返す
- 一つの銘柄に資金を集中する
- 生活費まで投資に回す
- 感情的に売却する
『敗者のゲーム』の考え方は、投資で目立った勝ちを狙うよりも、資産形成を壊す行動を減らすという視点です。
仕事の成功法則が投資で裏目に出る理由
仕事と投資には、似ている部分もあります。
どちらも情報を集め、判断し、行動するからです。
しかし、成果が決まる仕組みは大きく異なります。
投資市場では、企業業績だけでなく、金利、為替、景気、政策、地政学、投資家心理など、多くの要因が価格に影響します。
そのため、「努力すれば結果をコントロールできる」という仕事の感覚を、そのまま投資へ持ち込まないことが大切です。
情報が多いほど有利とは限らない
仕事では、情報を集めることで判断の精度を高められる場合があります。
投資でも、企業の決算や経済情勢を調べることには意味があります。
ただし、すでに多くの投資家が知っている情報を見つけたからといって、それだけで有利になるとは限りません。
市場には、次のような参加者がいます。
- 機関投資家
- ファンドマネージャー
- アナリスト
- トレーダー
- 自動売買システム
- 世界中の個人投資家
ニュースを見つけるたびに売買していると、次のような行動が増えることがあります。
- 上がった銘柄を買う
- 少し下がったので売る
- 別の銘柄が上がったので買う
- さらに下がったので売る
この繰り返しで、売買コストだけでなく、判断ミスや感情的な行動も増えていきます。
情報収集は、投資方針を確認するために使うものです。
売買の理由を毎日探すために使うと、投資が仕事のようになってしまいます。
投資では「行動しない」ことが難しい
長期投資や積立投資では、仕組みを作った後に毎日やることは多くありません。
しかし、簡単とは限りません。
市場が10%下落すると、「このままで大丈夫だろうか。」と思うかもしれません。
20%下落すると、「いったん売って、落ち着いてから買い戻したほうがよいのでは。」と考えることもあります。
反対に、株価が急上昇すると、「もっと買わなければ乗り遅れる。」と感じるかもしれません。
つまり、投資における「何もしない」とは、何も考えないことではありません。
最初に投資方針を決めたうえで、感情に任せた売買をしないことです。
「稲妻が輝く瞬間」を予測しない
『敗者のゲーム』では、市場に参加し続けることの重要性を表す考え方として、
「稲妻が輝く瞬間」という表現が知られています。
株式市場では、長期的な値上がりの一部が、非常に短い期間の大きな上昇によって生まれることがあります。
しかし、その上昇がいつ起こるのかを、事前に正確に当てることは困難です。
「下がりそうだから売る」
「上がり始めたら買い戻す」
という方法で市場への出入りを繰り返すと、重要な上昇局面を逃す可能性があります。
だからこそ、投資方針を決めた後は、市場から離れたり戻ったりするタイミングを予測するより、
無理なく市場に参加し続けられる仕組みを作ることが重要になります。
ただし、これは「どの資産でも永遠に持てばよい」という意味ではありません。
投資目的、使う時期、資産配分が変わった場合は、見直しが必要です。
『敗者のゲーム』から考える「避けたい5つの行動」
『敗者のゲーム』の考え方を、40代・50代の投資に置き換えると、次の行動を減らすことが重要になります。
1.短期の値動きで売買する
毎日の上げ下げは、長期の投資目的と直接関係しないことがあります。
短期売買をするなら、その方法や損失の可能性を理解しておく必要があります。
2.値上がりした銘柄を追いかける
急上昇した銘柄には、多くの人が注目しています。
「今からでも間に合う」と判断する前に、なぜ上がったのか、どの程度の価格変動に耐えられるのかを確認しましょう。
3.一つの銘柄に集中する
一つの企業や一つの資産に資金を集中させると、その対象の影響を大きく受けます。
集中投資を選ぶ場合も、失っても生活に影響しない金額かを確認することが必要です。
4.生活資金まで投資する
投資資金と、近い将来に使うお金は分けます。
住宅修繕費、医療費、車の買い替え費用、退職後の生活費などを投資に回すと、相場下落時に売却を迫られる可能性があります。
5.下落時に感情だけで売る
暴落時に売るべきかどうかは、投資目的、資金の必要時期、資産配分によって変わります。
「何があっても売らない」と決めるのではなく、どのような場合に見直すのかを事前に決めておきましょう。
「何もしない投資」の正しい意味
投資で「何もしない」ためには、最初に考えることがあります。
- 何のためのお金か
- いつ使うのか
- いくら投資するのか
- どの程度の値下がりに耐えられるのか
- どの資産に分散するのか
- どの程度の頻度で確認するのか
この準備をしたうえで、毎日のニュースや値動きに反応して売買しない状態を作ります。
つまり、
最初に考える。
その後は、必要以上に触らない。
ということです。
反対に、次のような状態は「何もしない投資」ではありません。
- 商品の内容を理解していない
- 投資目的がない
- 生活費まで投資している
- 資産配分を確認していない
- 使う時期を考えていない
「ほったらかし」と「放置」は異なります。
40代・50代は投資に使う時間も管理する
40代・50代になると、投資以外にも考えることがあります。
- 本業
- 家族
- 健康
- 親のこと
- 趣味
- 学び
- これからの働き方
投資のために毎日1時間を使うと、1年では単純計算で約365時間です。
その時間を本業、副業、運動、睡眠、家族との時間、学びに使う選択肢もあります。
投資で年間の利益を少し増やすために、生活の余裕を失ってしまうなら、投資方法や確認頻度を見直してもよいでしょう。
投資は、「どれだけ頑張れるか」ではなく、「どれだけ自分の生活に無理なく組み込めるか」という視点でも考えることが大切です。
投資を生活の仕組みにする
投資を毎日の仕事にしないためには、次のような仕組みを作ります。
- 投資目的を決める
- 投資できる金額を決める
- 投資対象と資産配分を決める
- 積立などの設定を行う
- 確認する頻度を決める
- 見直しの条件を決める
たとえば、毎日の株価確認ではなく、半年に1回、または年1回だけ資産配分を確認する方法があります。
生活環境や収入、家族構成、投資目的が変わった場合は、方針を見直します。
一方で、短期的な値動きだけを理由に、毎回ルールを変える必要はありません。
投資を毎日の仕事にしないためには、商品選びだけでなく、投資額や資産配分、確認頻度まで含めて、自分に合った仕組みを作ることが大切です。
40代・50代からの投資全体の考え方については、こちらの記事で整理しています。
新NISAは「仕組み化」のきっかけになる
NISAは、一定の投資による利益を非課税にする制度です。
現行制度では、つみたて投資枠が年間120万円、成長投資枠が年間240万円で、合計360万円まで投資できます。非課税保有限度額は1,800万円で、成長投資枠はその内数として1,200万円までです
ただし、1,800万円を使い切らなければならない制度ではありません。
50代からNISAを始める場合は、「何年で1,800万円を埋めるか」よりも、「生活に無理なく、いくらを続けられるか」を優先します。
NISAの投資額や出口戦略については、次の記事で詳しく整理しています。
→ [50代からNISAは遅い?|1,800万円を使い切らなくてもよい投資額と出口戦略]
暴落したらどうするかを先に決める
投資を続けるなら、下落相場を避けることはできません。
大切なのは、暴落してから慌てて決めるのではなく、事前に行動ルールを考えておくことです。
たとえば、
- 生活費には投資資金を使わない
- 短期の下落だけを理由に積立を止めない
- 投資額が大きすぎると感じたら、積立額を見直す
- 退職や大きな支出があれば、資産配分を確認する
- 一つの資産に集中しすぎていないか確認する
といったルールです。
「何があっても売らない」ではなく、「感情だけで売買しない」という考え方が重要です。
投資資金が必要になった場合や、生活環境が変わった場合は、売却や資産配分の変更が必要になることもあります。
自分でコントロールできることに集中する
投資には、自分でコントロールできないものがたくさんあります。
コントロールしにくいもの
- 明日の株価
- 為替
- 金利
- 景気
- 政策
- 世界情勢
- 自然災害
- 他の投資家の行動
一方で、自分で決められることもあります。
自分で決められるもの
- 投資する金額
- 投資する期間
- 資産配分
- 投資商品の選び方
- 手数料
- 売買頻度
- 確認頻度
- 生活防衛資金
- 投資に使う時間
予測できないものを予測し続けるより、自分で決められることを整える。
これが、『敗者のゲーム』から学べる重要な視点です。
退屈な投資は悪くない
投資を始めると、刺激を求めたくなることがあります。
- ニュースを見る。
- 株価を見る。
- SNSを見る。
- 新しい銘柄を探す。
- 値上がりした銘柄を調べる。
しかし、面白いことと、資産形成に役立つことは同じではありません。
「今日は投資について何もしなかった」という状態は、投資の仕組みが機能している証拠かもしれません。
投資が退屈であれば、その分、自分の時間を別のことに使えます。
『敗者のゲーム』を40代・50代が読む意味
『敗者のゲーム』は、「この株を買えばよい」と教える本ではありません。
むしろ、「どうすれば、投資で余計な失敗を減らせるか」を考えるための本です。
仕事で成果を上げてきた人ほど、「自分で考え、自分で動き、結果を出す」ことに慣れています。
そのため投資でも、情報収集、分析、売買、改善を繰り返したくなるかもしれません。
しかし、投資では、
- 頑張っても市場をコントロールできない
- 情報を増やしても予測が当たるとは限らない
- 売買を増やしても利益が増えるとは限らない
- 行動しないことが有効な場面もある
という特徴があります。
仕事では行動することが価値になる場面があります。
投資では、行動を減らすことが価値になる場面もあります。
この違いに気づけることが、同書を読む意味の一つです。
まとめ|投資では「何をするか」より「何をしないか」
『敗者のゲーム』から学べることを、5つにまとめます。
- 投資と仕事は同じではない
- 情報を集めても、市場を正確に予測できるとは限らない
- 売買を増やすことが成果につながるとは限らない
- 自分でコントロールできることに集中する
- 最初に仕組みを作り、その後は必要以上に触らない
投資で「頑張らない」とは、何も考えないことではありません。
最初に、目的、投資額、資産配分、使う時期を考える。
その後は、毎日の値動きに反応して、余計な売買をしない。
この状態を作ることです。
40代・50代からの投資では、「どうすれば市場に勝てるか」だけでなく、「どうすれば投資に人生を振り回されずに済むか」も考えてみてください。
投資は、人生そのものではありません。
将来の選択肢を増やすための道具の一つです。
その道具に時間や感情を使いすぎないことも、資産形成の大切な考え方ではないでしょうか。
では、またね〜
おすすめ書籍
『敗者のゲーム』チャールズ・エリス
市場を予測して勝つことだけではなく、長期投資で避けるべき行動について考えるきっかけになる一冊です。
『ウォール街のランダム・ウォーカー』バートン・マルキール
市場予測や銘柄選択について考えるときに、『敗者のゲーム』と合わせて読みやすい一冊です。
『お金は寝かせて増やしなさい』水瀬ケンイチ
日本の個人投資家の視点から、インデックス投資を学びたい人に向いています。
※書籍の版、価格、販売状況は変更される可能性があるため、購入前に販売サイトでご確認ください。