50代からの投資をシンプルに|『父が娘に伝える30の教え』で知る、お金と自由の考え方

シルスプのブログにようこそ
「NISAを始めたいけれど、何に投資すればいいのかわからない」「投資について調べるほど、情報が多すぎて迷ってしまう」
「50代から投資を始めても、もう遅いのでは?」
40代・50代になると、老後のお金を意識する機会が増えてきます。
一方で、仕事や家事、親のことなどに追われて、投資の勉強ばかりしているわけにもいきません。そんなときに考えさせられるのが、ジェイエル・コリンズ氏の『改訂版 父が娘に伝える自由に生きるための30の投資の教え』です。
本書は、投資歴50年の個人投資家ジェイエル・コリンズ氏が、娘に向けて書いた手紙をまとめた一冊です。
2020年に日本初訳、2025年9月に改訂版が刊行され、世界累計100万部突破のロングセラーとなっています。
出版社(ダイヤモンド社)によると、「誰もが実践できる投資の原則をやさしく解説する」改訂版として、
資産形成の本質から具体的な戦略、人生観までを扱っています。
この記事では、本書をそのまま「投資の正解」として紹介するのではなく、「40代・50代が投資について考えるとき、何を学べる本なのか」という視点から整理します。
『父が娘に伝える自由に生きるための30の投資の教え』とは?
著者はジェイエル・コリンズ氏。
1975年から投資を続けてきた個人投資家で、自身の娘に「お金と投資」について書いた手紙がもとになった本です。
原著は『The Simple Path to Wealth』として知られ、日本では2020年に刊行され、2025年に改訂版が発売されました。
本書の特徴は、投資を複雑なものとして扱わないことです。
株価を予想したり、短期的な売買を繰り返したりするのではなく、「お金との付き合い方をシンプルにする」ことを重視しています。
その背景にあるのは、「お金は人生そのものではなく、自由を得るための道具」という考え方です。
これは、40代・50代から投資を考える人にとっても、重要な視点ではないでしょうか。
この本が「投資初心者」にも読みやすい理由
投資について調べると、次々に新しい言葉が出てきます。
- インデックス投資
- 高配当株
- ETF
- 米国株
- 全世界株式
- リバランス
- ドルコスト平均法
- FIRE
情報を集めれば集めるほど、「結局、何をすればいいの?」となってしまうことがあります。
本書の特徴は、こうした複雑さに対して、できるだけシンプルに考えようとしているところです。
出版社も本書を「誰もが実践できる投資の原則をやさしく解説する」改訂版として紹介しています。
もちろん、本当に投資が「これだけで十分」と言い切れるわけではありません。
でも、「投資について考えすぎて、何も始められない」という人にとって、「投資の目的は何なのか?」を考え直すきっかけになる本だと思います。
本書から学びたい「お金と自由」の考え方
本書を読んで特に考えさせられるのが、「お金を増やすこと自体を目的にしない」という考え方です。
たとえば、
「1億円を作りたい」
「資産○○万円を達成したい」
という目標は分かりやすいものです。
でも、その先にあるのは何でしょうか?
本書が考える「豊かさ」は、単純に資産額を増やすことだけではありません。
お金に余裕ができれば、
- 嫌な仕事を断る
- 働き方を変える
- 家族との時間を増やす
- 好きなことに時間を使う
- 新しいことに挑戦する
といった選択肢を持ちやすくなります。
つまり、お金そのものではなく、お金によって生まれる「選択肢」に価値があるということです。
これはこのブログが考えている「人生後半戦のイージーモード」というテーマとも相性がいい考え方です。
「F-you Money」という考え方
本書で印象的な考え方の一つが、F-you Moneyです。
少し強い言葉ですが、意味としては、「嫌な環境から離れる選択肢を持つためのお金」と考えると分かりやすいでしょう。
たとえば、「仕事を辞めたら生活できない」という状態と、
「しばらく収入がなくても生活できる」という状態では、同じ職場でも心の余裕が違います。
ここで大切なのは、「会社を辞めるために巨額の資産を作らなければならない」という話ではないことです。
生活防衛資金や貯蓄があるだけでも、選択肢は変わります。
50代から投資を考えるなら、「いくら儲けるか」だけではなく、
「どれくらいの経済的余裕があれば、自分の人生を自分で選びやすくなるか」と考えてみるのも面白いでしょう。
本書が教える「シンプルな投資」の考え方
本書の大きな特徴は、「投資を複雑にしない」という姿勢です。
市場の動きを予測して、
「今買うべきか?」
「今売るべきか?」
と毎日のように悩むよりも、長期的な資産形成をシンプルな仕組みとして考えます。
本書ではインデックスファンドを中心とした考え方が展開されます。
ただし、ここで注意したいことがあります。
本書で紹介されている米国の投資環境と、日本の投資環境は同じではありません。
そのため、
「本に書いてある商品を、そのまま日本で買えばいい」と考えるのではなく、
「本書の投資哲学を、日本のNISAなどの制度の中でどう考えるか」
と捉えるのがよいでしょう。
40代・50代なら「本の方法をそのまま真似しない」
これは、とても重要です。
本書は魅力的ですが、「著者の投資方法=自分にとっての正解」ではありません。
たとえば、
20代でこれから40年、50年働く人と、
50代で老後資金を考えている人では、
投資できる期間も、収入も、資産状況も違います。
さらに、
- 住宅ローン
- 教育費
- 親の介護
- 年金
- 預貯金
- 退職金
- 今後の収入
なども人によって違います。
だからこそ、本から学ぶべきなのは、「この商品を買えばいい」という答えより、「自分はどんな考え方でお金と付き合いたいのか」という部分なのだと思います。
「暴落したらどうする?」を考えておく
長期投資をするなら、避けて通れないのが市場の下落です。
投資を始めると、
「今まで増えていた資産が、急に20%、30%減った」
という場面に遭遇する可能性があります。
そこで重要になるのが、「投資する前に、自分がどこまでの値下がりに耐えられるかを考えておくこと。」です。
「長期投資だから大丈夫」と頭では分かっていても、実際に資産が大きく減ると不安になるかもしれません。
だから、「株式にいくら投資するのか」だけではなく、「現金などの安全資産をどのくらい持っておくのか」も考える必要があります。
特に50代からは、投資期間だけでなく、「いつ、そのお金を使う可能性があるのか」も重要です。
「4%ルール」はどう考えればいい?
本書を読むと、「4%ルール」という言葉にも出会います。
これは、資産を取り崩して生活する際の考え方の一つです。
たとえば、一定の資産を保有し、毎年その一定割合を取り崩していくことで、長期間の生活資金として利用するという考え方があります。
ただし、「4%なら絶対に資産がなくならない」という意味ではありません。
市場環境、インフレ、資産配分、取り崩し期間などによって結果は変わります。
特に50代から老後資金を考える場合、「4%ルールだから大丈夫」と単純化するのではなく、
- 公的年金はいくらか
- 毎月の生活費はいくらか
- 何歳から取り崩すのか
- 投資資産以外にいくらあるか
- どの程度の値下がりに耐えられるか
などを合わせて考えることが大切です。
NISAと組み合わせるならどう考える?
2024年から始まったNISAでは、
- つみたて投資枠
- 成長投資枠
を利用できます。
年間投資枠は合計360万円、非課税保有限度額は1,800万円、非課税保有期間は無期限です。
NISAは「投資の方法」ではなく、「投資による利益を一定の範囲で非課税にする制度」です。
だから、「NISAだからこの商品を買う」のではありません。
先に、「自分は何のために投資するのか?」を考え、
そのうえで、「その投資をNISAで行うメリットはあるか?」と考えます。
50代からNISAを始めることについては、こちらの記事で詳しく整理しています。
→ 50代からNISAは遅い?「いまさら」の不安に答える

本書を読んだあとに考えたい「3つのお金」
本書を40代・50代の視点から読むなら、お金を3つに分けて考えると分かりやすくなります。
① 守るお金
生活費や、近い将来必要になるお金。これは投資とは分けて考えます。
② 育てるお金
すぐには使わない予定で、長期的な資産形成を目的とするお金。
ここで投資を検討します。
③ 自由をつくるお金
「いつでも仕事を辞められる」とまではいかなくても、
「嫌な仕事を断れる」
「働き方を変えられる」
「やりたいことに挑戦できる」
という選択肢を増やすためのお金です。
この3つを分けると、「とにかく資産を増やさなければ」という考え方から少し離れられます。
40代・50代にとって、この本の本当の価値
この本を投資テクニックの本としてだけ読むと、「インデックス投資をすればいい本」という印象になるかもしれません。
しかし、もっと大きなテーマがあります。
それは、「お金に人生を支配されないためにはどうするか」ということです。
40代・50代になると、
「定年まで今の仕事を続けるのか?」
「この働き方をあと何年続けるのか?」
「老後はどうするのか?」
といった問題を考えるようになります。
そこで必要なのは、「投資で大金を稼ぐ方法」だけではありません。
むしろ、「お金の不安を減らして、人生の選択肢を増やす」という視点が大切になります。
この本を読んだら「自分の投資」を考えてみる
本を読んで、「よし、明日から全米株式に全額投資しよう!」と考える必要はありません。
むしろ、次の質問を自分にしてみてください。
Q1:私は、何のために資産を増やしたいのか?
Q2:そのお金は、いつ頃使う予定なのか?
Q3:今の生活を守るために、いくら現金が必要なのか?
Q4:資産が30%下落したら、自分はどうするだろう?
Q5:投資によって、どんな人生の選択肢を増やしたいのか?
この5つを考えるだけでも、「とりあえずNISAを始めなきゃ」
という状態から、一歩前に進めるはずです。
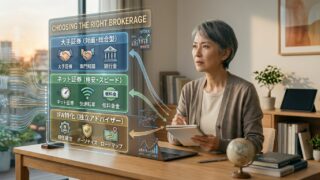
証券会社選びも「投資の目的」から考える
投資方法がある程度決まったら、次は証券会社です。
ここでも、「人気ランキング1位だから」という理由だけで決める必要はありません。
たとえば、
- 投資信託を積み立てたい
- 国内株を買いたい
- 米国株にも投資したい
- クレカ積立を利用したい
- ポイントを活用したい
など、自分の投資スタイルによって比較するポイントが変わります。
シルスプでは、40代・50代向けに証券会社の選び方も整理しています。
→ 40代・50代の証券会社選び|NISAを始めるなら何を比較すればいい?
もっとシンプルに投資を考えたいなら
ここまで読んで、「結局、自分の場合はどうすればいいんだろう?」と思った方もいるかもしれません。
投資は、「NISAを始めることがゴールではありません。」大切なのは、
- 生活を守る
- 将来のお金を準備する
- 無理なく資産形成する
- お金によって選択肢を増やす
という全体像です。
このブログでは、この考え方を、「40代・50代からのシンプル投資」としてまとめています。
→ 40代・50代からのシンプル投資|人生後半戦をイージーモードにする7つのルール
投資について個別の記事を読む前に、全体像を知りたい方はこちらからどうぞ。
『改訂版 父が娘に伝える自由に生きるための30の投資の教え』を読んでみる
ここまで読んで、「もう少し、この考え方を詳しく知りたい」と思ったなら、本書を実際に読んでみるのも一つの方法です。
2025年9月刊の改訂版は320ページ。紙版と電子版があり、楽天ブックスでも取り扱いが確認できます。
楽天ブックスで『改訂版 父が娘に伝える自由に生きるための30の投資の教え』を見る
本を購入するかどうかはもちろん自由です。
ただ、「投資について何を信じればいいのか分からない」という状態なら、一冊の本を最初から最後まで読んで、
自分なりの投資の軸を作ってみるのもいいでしょう。
まとめ|投資をシンプルにすると、人生の選択肢が見えてくる
『改訂版 父が娘に伝える自由に生きるための30の投資の教え』は、単純な「儲かる投資方法」を紹介する本ではありません。
中心にあるのは、「お金をシンプルに考え、人生の自由を増やしていく」という考え方です。
40代・50代から投資を始めるなら、「もっと儲けなければ」と焦るより、「自分にとって、どんなお金の使い方が人生の自由につながるのか」を考えることから始めてもいいのではないでしょうか。
- NISAを使う。
- 投資信託を積み立てる。
- 高配当株を検討する。
- 現金をしっかり残す。
どの方法を選ぶにしても、大切なのは、「自分の生活と目的に合っているか」です。
投資の正解を誰かに決めてもらうのではなく、本を読み、情報を集め、自分のお金と人生について考える。
そのための一冊として、本書を読んでみるのもいいかもしれません。
次のアクション:
- 本書を手に取って、自分なりの投資の軸を作ってみる
- 5つの質問(Q1〜Q5)に答えて、自分の投資目的を明確にする
- 証券会社選びも「投資の目的」から比較する
投資の目的は「お金持ちになること」だけではありません。
お金の不安を少しずつ減らし、自分で人生の選択肢を持てるようにすること。
それも、投資がもたらしてくれる大きな価値の一つなのだと思います。
関連書籍
ジェイエル・コリンズ(著)
改訂版 父が娘に伝える自由に生きるための30の投資の教え
電子版はこちら
では、またね~