40 代・50 代からのシンプル投資|人生後半戦をイージーモードにする 7 つのルール
シルスプのブログにようこそ
「老後のお金が心配」
「今から投資を始めても遅いのでは?」
「NISA や高配当株など、いろいろな情報があって何を選べばいいのかわからない」
40 代・50 代になると、若いころとは違ったお金の悩みが出てきます。
住宅費、教育費、親の介護、自分たちの老後。
一方で、これから先は働ける期間にも限りがあります。
だからこそ、人生後半戦の投資では、
「できるだけ大きく増やす」ことだけを目指す必要はありません。
むしろ大切なのは、
無理なく続けられて、必要以上に複雑にしないこと。
シルスプでは、これを「シンプル投資」と考えています。
この記事では、40代・50代から投資を考えるときに知っておきたい基本的な考え方を、できるだけシンプルに整理します。
40代・50代の投資は「何を買うか」から始めない
投資について調べ始めると、すぐに、
- NISA
- インデックスファンド
- 高配当株
- ETF
- 個別株
- REIT
- 仮想通貨
など、さまざまな商品が出てきます。
でも、最初に考えたいのは、
「何を買うか」ではありません。
まず考えたいのは、
「何のためにお金を育てるのか?」
ということです。
たとえば、
- 老後の生活資金を準備したい
- 将来の働き方の選択肢を増やしたい
- 生活に余裕を持ちたい
- 仕事を少しずつ減らしたい
- 家族に残すお金を準備したい
目的によって、必要なお金も運用期間も変わります。
投資は目的を実現するための手段です。
目的より先に商品を選んでしまうと、相場が下がったときに「何のために投資しているのかわからない」という状態になりやすくなります。
40代・50代の投資で大切な「5つの基本」
シンプル投資を考えるなら、まず次の5つを押さえておきましょう。
① 投資する前に「守るお金」を確保する
投資に回す前に考えたいのが、日々の生活を守るためのお金です。
病気やけが、失業、家電の故障、家族の事情など、人生には予定外の出費があります。
そうしたときに、投資している資産を慌てて売却しなくても済むように、生活に必要なお金は別に確保しておきます。
つまり、
生活に必要なお金と、当面使わないお金を分ける。
これがシンプル投資の最初の一歩です。
→ 生活防衛資金について詳しく知る

② 「長く続けられる金額」で投資する
投資は、金額を大きくすればよいわけではありません。
毎月10万円投資して生活が苦しくなるより、
毎月無理なく続けられる金額を長期間積み立てるほうが、自分の生活には合っているかもしれません。
特に40代・50代では、
- 住宅費
- 教育費
- 親のためのお金
- 老後資金
- 日々の生活費
など、さまざまな支出があります。
だからこそ、
「投資額を最大化する」より「生活を壊さず続ける」
という視点も大切です。
ドルコスト平均法で積立投資をする方法

③ 長期・分散・低コストを基本にする
投資にはさまざまな方法があります。
その中でも、長期的な資産形成を考えるときには、
長期・分散・低コスト
という基本的な考え方があります。
一つの会社、一つの国、一つの資産だけに集中させるのではなく、複数の資産や地域に分散することで、特定の対象だけに依存するリスクを抑える考え方です。
また、運用期間が長くなるほど、コストの違いが資産形成に影響することがあります。
だからこそ、投資商品を選ぶときには、
「何に投資しているのか」
だけでなく、
「どれくらいコストがかかるのか」
も確認しておきたいポイントです。
④ 自分が理解できる商品に投資する
投資商品には、株式、債券、投資信託、ETF、REIT、仮想通貨など、さまざまな種類があります。
でも、大切なのは、
「自分が理解できる商品に投資する」
ということです。
たとえば、
- その商品は何に投資しているのか?
- どういう仕組みで収益が生まれるのか?
- どんなリスクがあるのか?
- 価格が下がったとき、なぜ下がるのか?
これらの質問に、自分自身の言葉で答えられるかどうかが一つの目安になります。
「周りが買っているから」「話題だから」という理由で選ぶと、相場が下がったときに不安で売却してしまったり、逆に上がっているときに飛びついてしまったりすることがあります。
シンプル投資では、
「自分が理解できる範囲で、必要なものだけを選ぶ」
という考え方も大切です。
⑤ 「増やす」だけでなく「使う」ことも考える
40 代・50 代の投資では、もう一つ大切な視点があります。
それは、
「いつか使うために育てている」
ということです。
資産形成そのものが目的になってしまうと、
「いくらあっても不安」
という状態になってしまうことがあります。
人生後半戦では、
- いつまで働きたいのか
- どんな暮らしをしたいのか
- 何にお金を使いたいのか
- 何歳ごろから資産を取り崩したいのか
まで考えておくことが大切です。
投資のゴールは、数字だけではありません。
お金を使って、自分が望む人生をつくること。
これも資産形成の重要な目的の一つです。
たとえば、
- 旅行や趣味にお金を使う
- 家族との時間を大切にする
- 健康のためにお金を使う
- 学びや自己投資にお金を使う
「増やす」ことと同じくらい、「使う」ことも意識すると、お金との関係が変わってきます。
40代・50代なら「時間」を味方につける
「もう40代だから遅い」
「50代からでは遅すぎる」
と考えてしまう人もいるかもしれません。
でも、投資では年齢だけで判断するのではなく、
これから何年運用できるのか
を考えることが大切です。
たとえば50歳なら、60歳まで10年、65歳まで15年、70歳まで20年あります。
もちろん、投資期間が短くなるほど、株式など価格変動の大きい資産をどの程度持つかは慎重に考える必要があります。
それでも、
「50代だから投資できない」
という単純な話ではありません。
大切なのは、自分の生活設計と投資期間に合わせて考えることです。
NISAは「投資商品」ではなく「制度」
投資を始めると、
「NISAって何を買えばいいの?」
という疑問を持つ人も多いでしょう。
ここで整理しておきたいのが、
NISAは投資商品ではなく、税制上の優遇制度である
ということです。
NISAを利用して投資する場合も、
- 何に投資するのか
- どのくらい投資するのか
- どのくらいの期間続けるのか
- どの程度の価格変動なら耐えられるのか
を考える必要があります。
つまり、
「NISAを始めること」=「投資について考えなくていい」
ではありません。
NISAを使うかどうかを考える前に、自分の投資目的や資金計画を整理しておきましょう。
→ 40代・50代のNISAについて詳しく読む

インデックス投資というシンプルな選択肢
投資をできるだけシンプルにしたい人が検討する方法の一つに、インデックス投資があります。
インデックス投資では、特定の市場指数などへの連動を目指す投資信託やETFなどを利用します。
個別企業を一つずつ選ぶのではなく、複数の企業や資産にまとめて投資できる商品もあります。
そのため、
「どの会社が将来伸びるのか、自分では判断できない」
という人にとって、一つの選択肢になります。
ただし、インデックス投資にも価格変動はあります。
「インデックスだから安全」と考えるのではなく、
自分がどの程度の値下がりに耐えられるのか
を考えることが大切です。
→ インデックス投資をわかりやすく解説
高配当株というもう一つの考え方
一方で、
「値上がり益だけではなく、定期的な配当も受け取りたい」
という考え方もあります。
その場合に検討されるのが、高配当株です。
企業から配当金を受け取れる可能性がある一方で、
- 株価が下落する
- 配当金が減る
- 無配になる
- 特定の業種に偏る
といったリスクもあります。
そのため、
「高配当だから安心」
と考えるのではなく、
「なぜその配当が支払われているのか」
「その企業の事業は持続可能なのか」
などを見る必要があります。
高配当株については、インデックス投資とは異なる特徴を持つため、別記事で詳しく整理していきます。
→ 40代・50代の高配当株投資について詳しく読む

「投資」と「投機」を混同しない
投資について考えるとき、もう一つ大切なのが、
短期間で大きく利益を得ようとすることと、長期的な資産形成は同じではない
ということです。
SNSなどでは、
「この銘柄が上がる」
「今買うべき」
「短期間で資産を○倍にする」
といった情報を目にすることがあります。
しかし、将来の価格を確実に予測することはできません。
人生後半戦のお金を考えるなら、
「当てる」ことより「続けられる仕組みを作る」
という発想のほうが重要になる場面があります。
投資で「何もしない」という考え方を知る
40代・50代は「投資しないお金」も大切
投資を始めると、
「できるだけ多く投資したほうがいい」
と考えがちです。
でも、すべてのお金を投資する必要はありません。
むしろ、
- 使うお金:近い将来に使うお金。
- 守るお金:生活防衛資金など、いざというときに必要なお金。
- 育てるお金:当面使う予定がなく、長期的な資産形成に回すお金。
このように、お金の役割を分けると考えやすくなります。
「投資するか、しないか」ではなく、「そのお金にはどんな役割があるのか」
と考えるわけです。
教育費と投資を両立する方法
住宅ローンと投資、どちらを優先する?

50代からは「増やす」だけでなく「使う」ことも考える
40代・50代の投資では、もう一つ大切な視点があります。
それは、
「いつか使うために育てている」
ということです。
資産形成そのものが目的になってしまうと、
「いくらあっても不安」
という状態になってしまうことがあります。
人生後半戦では、
- いつまで働きたいのか
- どんな暮らしをしたいのか
- 何にお金を使いたいのか
- 何歳ごろから資産を取り崩したいのか
まで考えておくことが大切です。
投資のゴールは、数字だけではありません。
お金を使って、自分が望む人生をつくること。
これも資産形成の重要な目的の一つです。
自己投資で「稼ぐ力」を高める資産形成

投資と年金を組み合わせた老後資金設計

副業と投資を組み合わせるという考え方
人生後半戦のお金を考えるとき、
「投資だけで何とかする」
必要もありません。
もう一つの選択肢が、
働き方を少し変えて収入の選択肢を増やすこと
です。
たとえば、
- これまでの経験を活かして副業を始める。
- AIなどの新しい道具を使って、仕事の時間を短縮する。
- そこで生まれた時間を、自分の仕事や生活に振り向ける。
- こうした方法でも、お金との付き合い方は変わってきます。
このブログでは、
「経験×AI」
という考え方から、40代・50代の働き方についても考えています。
→ 40代・50代の副業|経験を活かして「自分のペース」で働き方を広げる方法
→ AI副業とは?|40代・50代が「経験×AI」を収入につなげる5ステップ
AIで「時間」を増やし、お金との関係を変える
これからの40代・50代にとって、AIは「副業で稼ぐためだけの道具」ではありません。
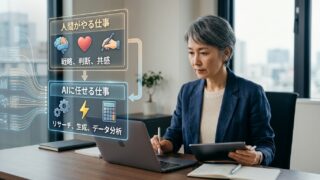
文章の下書き、情報整理、資料作成、定型的な作業などをAIに手伝ってもらうことで、仕事にかかる時間を減らせる可能性があります。
そこで生まれた時間を、
- 本業
- 副業
- 家族
- 趣味
- 学び
- 休息
などに使う。
つまり、
AI → 時間 → 働き方 → 収入 → 資産
という流れも考えられます。
このブログでは、この考え方を「AI FIRE」というテーマにもつなげています。
→ AI FIREとは?|AIで時間と選択肢を増やす新しいFIREの考え方
シンプル投資で大切なのは「完璧」を目指さないこと
投資を始めると、
「もっと良い商品があるのでは?」
「もっとリターンを高くできるのでは?」
「今は買うタイミングなのか?」
と、次々に情報を探したくなることがあります。
しかし、情報を集めれば集めるほど、投資が複雑になってしまうこともあります。
シンプル投資で大切なのは、
「自分で理解できる仕組みにする」
ことです。
たとえば、
- 投資する目的を決める
- 生活防衛資金を確保する
- 投資に回す金額を決める
- 分散を意識する
- コストを確認する
- 長期で続ける
- 定期的に見直す
という基本を決めてしまう。
そして、毎日の株価を追いかけるのではなく、必要なときに確認する。
投資を「刺激的な趣味」ではなく、
人生を支える仕組みの一つ
として扱う方法です。
投資を続けられない理由と対策
シンプル投資の考え方を一冊で学ぶなら

証券会社選びと投資コストについて知る

40代・50代からの「シンプル投資」7つのルール
ここまでをまとめると、次の7つです。
- 投資する前に、生活を守るお金を確保する。
- 無理なく続けられる金額で投資する。
- 長期・分散・低コストを基本にする。
- 自分が理解できる商品に投資する。
- 短期的な値動きに振り回されない仕組みを作る。
- 「増やす」だけでなく「いつ、どう使うか」まで考える。
- 投資だけでなく、働き方や収入の選択肢も一緒に考える。
まとめ|人生後半戦のお金は「シンプル」に考える
40 代・50 代からの投資で大切なのは、
「何を買えば一番儲かるのか?」
だけを考えることではありません。
もっと大きな視点で、
これからどんな人生を送りたいのか?
を考えることから始まります。
そのために、
– 守るお金を作る。
– 育てるお金を決める。
– 無理なく投資を続ける。
– 働き方の選択肢を増やす。
そして、
必要なときには、お金を使って人生を豊かにする。
これが、私が考える「シンプル投資」です。
投資は、人生の目的ではありません。
人生で大切なことに、時間とお金を使えるようにするための手段の一つ。
だからこそ、複雑にしすぎなくてもいい。
人生後半戦は、
「もっと増やさなければ」
ではなく、
「自分に必要なものを、無理なく整えていく」
という考え方でもいいのではないでしょうか。
まずは、自分のお金が
「使うお金」「守るお金」「育てるお金」
のどれなのかを、一度整理してみるところから始めてみましょう。
では、またね~